

Información relacionada
Continúan los cierres imbatibles en Europa: qué significa la ola de consolidación posterior a 2025 para los compradores de productos petroquímicos
La industria petroquímica europea sigue siendo objeto de cierres a rabiar a medida que los productores responden a los altos costes de la energía y a la creciente competencia de China. Los equipos de compras deben entender cómo las continuas reducciones de capacidad pueden cambiar las estrategias regionales de suministro, precios y abastecimiento a largo plazo.
Russia Country Watch: el efecto dominó del GNL de Yamal en las materias primas químicas de Europa
El aumento del GNL en Yamal en Rusia ha remodelado las cadenas de suministro de productos químicos europeas, ofreciendo seguridad de gas a corto plazo, pero exponiendo una mayor vulnerabilidad a los flujos de gas externos. Las plantas de amoniaco y metanol obtuvieron acceso a gas más barato, pero aún existen riesgos de sanciones y primas al contado. Los equipos de compras deben tener en cuenta estas dinámicas en los modelos de costos y riesgos para los proveedores.
Superar la dependencia del 40% de las importaciones de urea y los cambios de política posteriores a la crisis
El informe del Servicio de Investigación del Congreso muestra que el 40% de la urea agrícola estadounidense llega por agua, lo que expone una vulnerabilidad estratégica. Las respuestas legislativas están remodelando los corredores marítimos y la infraestructura regional. Estos cambios tienen como objetivo fortalecer la resiliencia de la cadena de suministro para los mercados nacionales.
Aluminio y metales del Golfo: Emirates Global Aluminium y Alba restablecen el reloj
La crisis de Ormuz de 2026 dejó varadas a dos de las mayores fundiciones de aluminio del mundo, Emirates Global Aluminium y Alba Bahrain, interrumpiendo silenciosamente el suministro mundial para los fabricantes de automóviles, aeroespaciales y de embalaje. Con la mejora de las condiciones de transporte en el Golfo, la logística del aluminio podría recuperarse más rápido que los mercados petroquímicos a principios del segundo semestre de 2026.
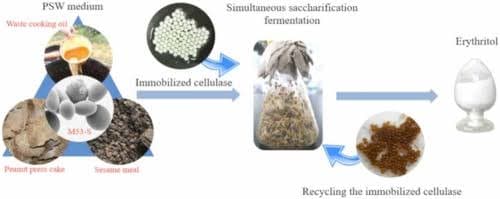
Eritritol: la expansión de la capacidad de fermentación china y la intersección del crecimiento de la demanda de GLP-1
Los productores chinos de eritritol ampliaron su capacidad de fermentación durante el primer semestre de 2026, justo cuando la demanda de productos sin azúcar impulsada por el GLP-1 comenzó a acelerarse a nivel mundial. Para los fabricantes de alimentos y bebidas, julio puede ser la mejor oportunidad para garantizar un suministro competitivo de eritritol H2 antes de que el crecimiento estructural de la demanda endurezca el mercado a finales de este año.
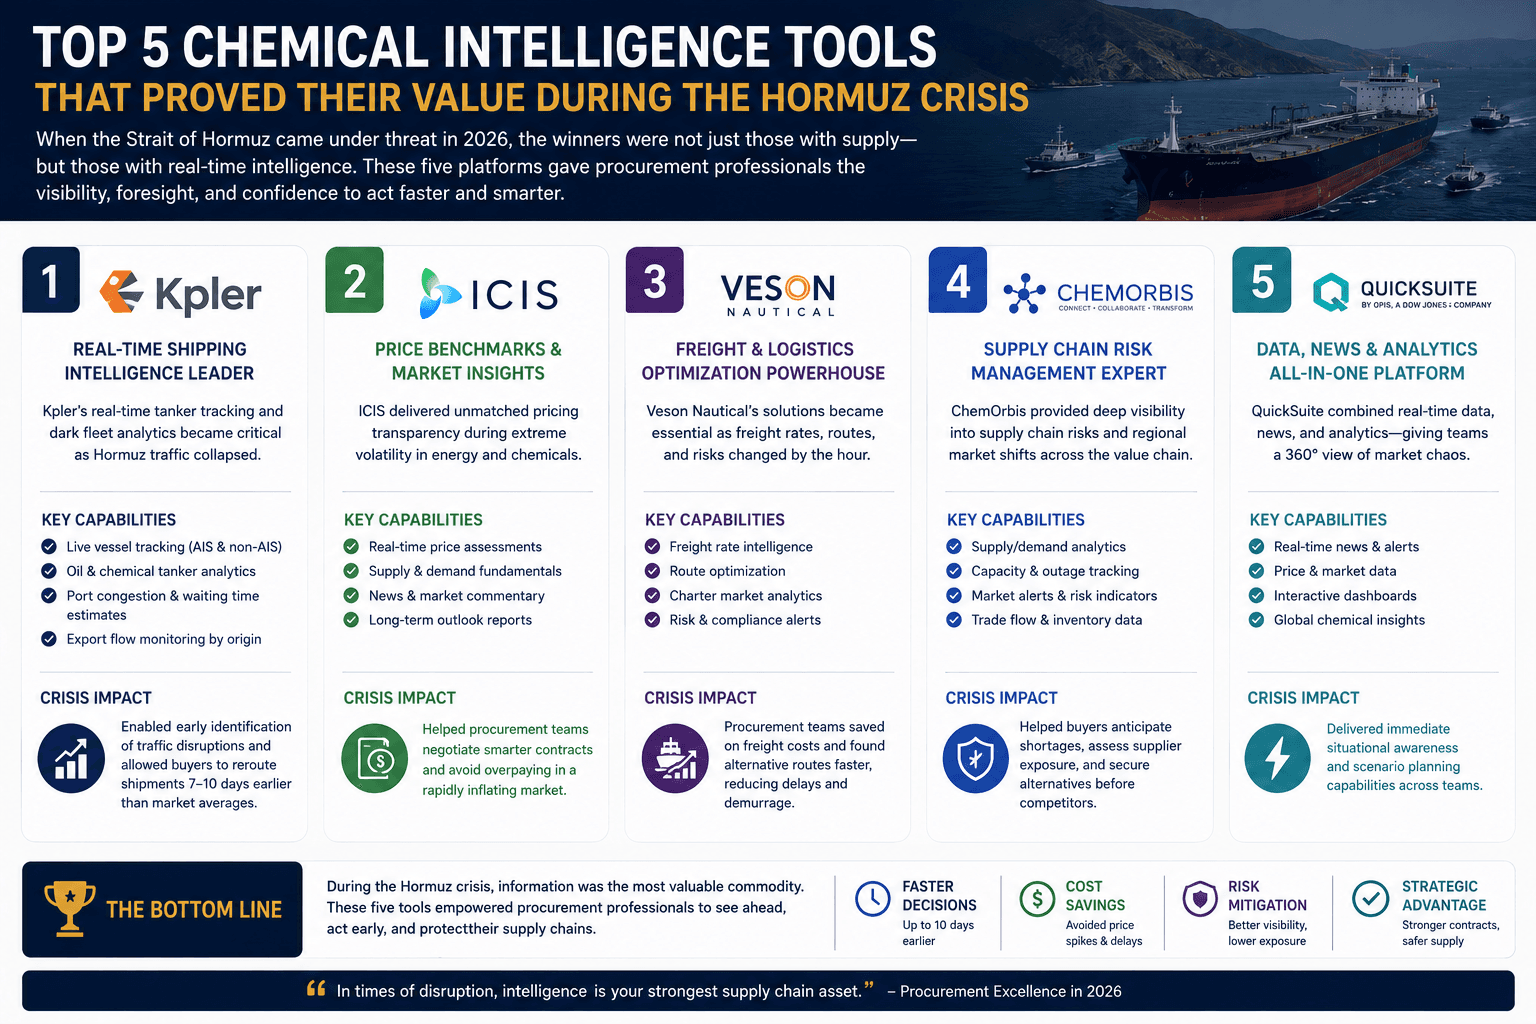
Las 5 principales herramientas de inteligencia química que demostraron su valor durante la crisis de Ormuz
La crisis de Ormuz de 2026 demostró que los sistemas de adquisición tradicionales ya no son suficientes durante la interrupción de la cadena de suministro global. Herramientas como Straits.live, ICIS, Xeneta, Kpler e IMF PortWatch proporcionaron a los compradores de productos químicos la información en tiempo real necesaria para tomar decisiones de adquisición más rápidas e inteligentes cuando fallaba la comunicación convencional con los proveedores.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.