Información relacionada
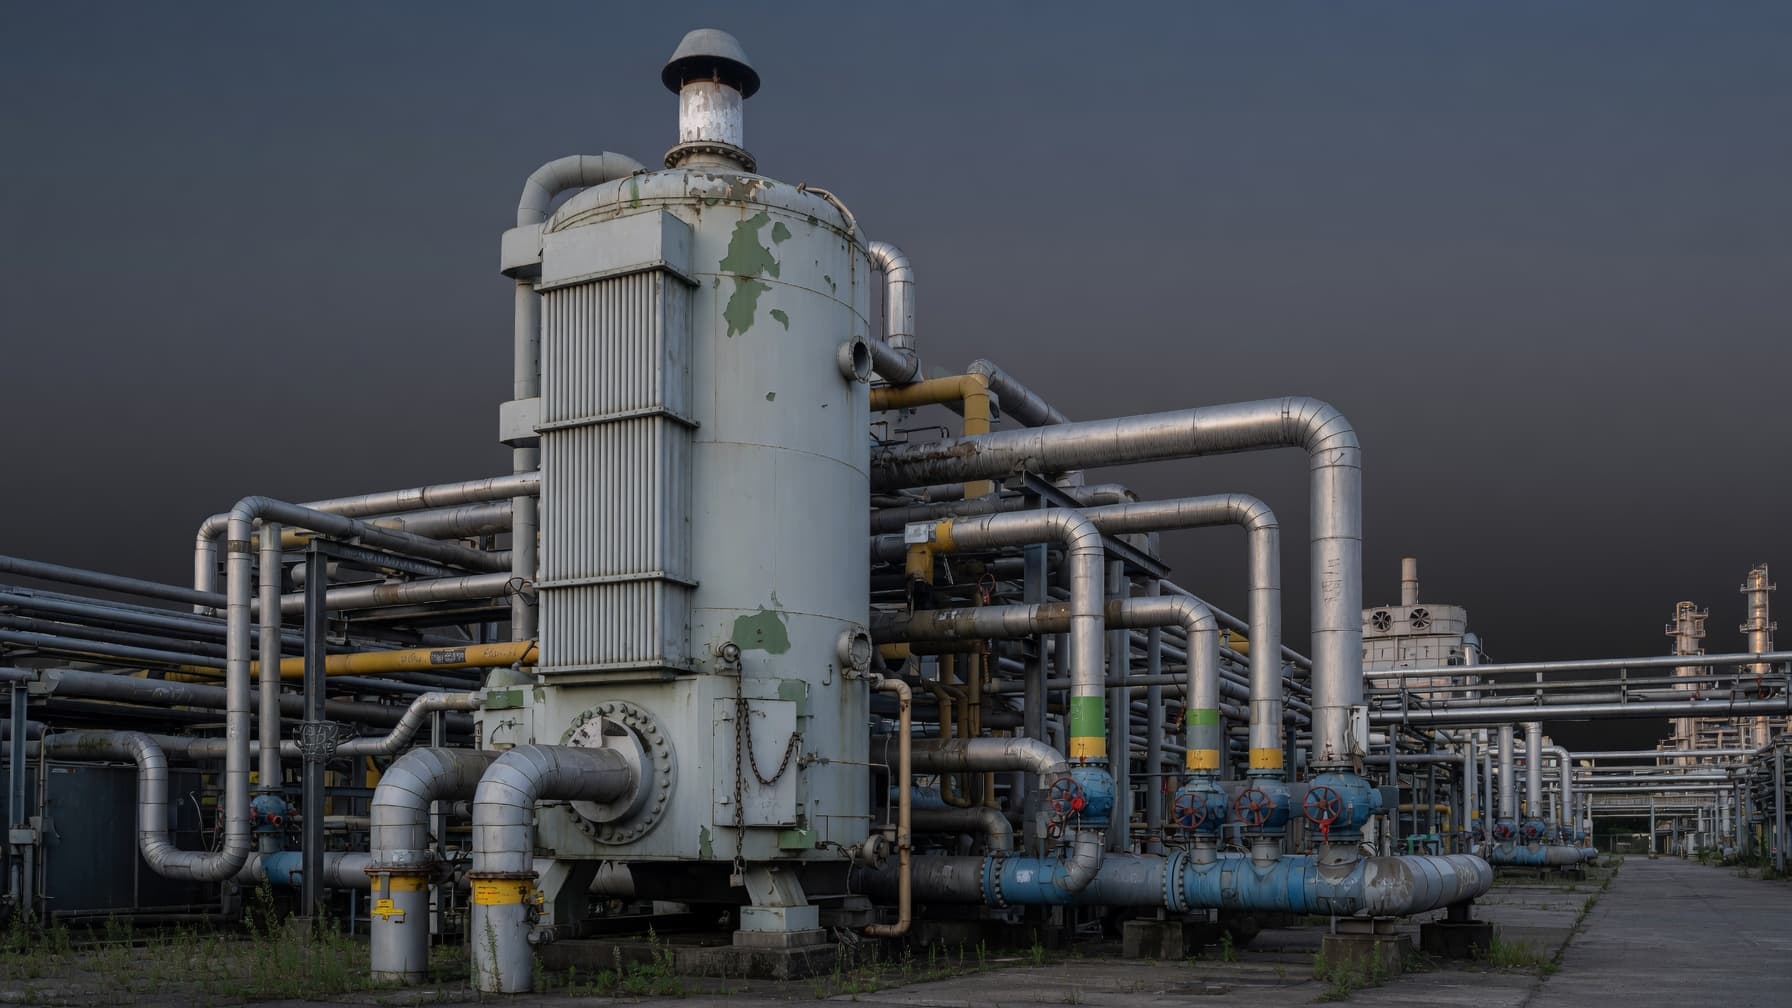
Continúan los cierres imbatibles en Europa: qué significa la ola de consolidación posterior a 2025 para los compradores de productos petroquímicos
La industria petroquímica europea sigue siendo objeto de cierres a rabiar a medida que los productores responden a los altos costes de la energía y a la creciente competencia de China. Los equipos de compras deben entender cómo las continuas reducciones de capacidad pueden cambiar las estrategias regionales de suministro, precios y abastecimiento a largo plazo.
Los cierres de pequeñas galletas en Corea del Sur: qué significa la consolidación petroquímica de Asia para los compradores
Se espera que la reestructuración petroquímica planificada por Corea del Sur cierre las pequeñas empresas independientes de craqueo de nafta, lo que indica una ola más amplia de consolidación de la capacidad en toda Asia. Los equipos de adquisiciones deben evaluar cómo un menor número de activos de producción puede influir en el suministro de polímeros, los precios de las materias primas y las estrategias de abastecimiento regionales.
Cefic, primer trimestre de 2026: la caída de la producción y su efecto dominó en el comercio de productos químicos dentro de la UE
El informe Cefic del primer trimestre de 2026 destaca una caída más pronunciada de lo esperado en la producción química de la UE, lo que restringe la utilización de la capacidad y reconfigura los flujos comerciales. Este artículo explora cómo los niveles de producción más bajos alteran las importaciones intracomunitarias, la demanda de transporte y la planificación logística, y qué pueden hacer las empresas para mantenerse ágiles.
MEG: La exportación del Golfo de 6,5 millones de toneladas que reformó las cadenas de suministro de poliéster asiáticas
La interrupción de las exportaciones de MEG del Golfo ha transformado las estrategias de adquisición en la industria asiática del poliéster. A medida que los envíos comienzan a circular de nuevo, los compradores deben entender los plazos de tránsito, los patrones de recuperación del suministro y los riesgos de fijación de precios antes de que se normalicen los inventarios.
Las dificultades financieras de Venator indican una escasez de pigmentos blancos en el segundo semestre de 2026
La inminente reestructuración de la deuda de Venator Materials podría reducir la producción europea de TiO2 y reducir la oferta de recubrimientos, plásticos y papel. Con las limitaciones de materias primas del Golfo y los altos costos de envío, la industria se enfrenta a tiempos de entrega y costos más altos. Los compradores ahora deben evaluar la estabilidad de los proveedores como un factor fundamental de adquisición.
Perspectivas del mercado del benceno a medida que comienza a disminuir la escasez de suministro en el noreste de Asia
El mercado del benceno del noreste asiático muestra señales tempranas de recuperación a medida que mejoran las operaciones de producción de galletas y se reabren las rutas de suministro del Golfo. Este análisis explica cómo la restauración gradual del suministro puede afectar a los compradores intermedios de productos químicos en el tercer trimestre de 2026.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.