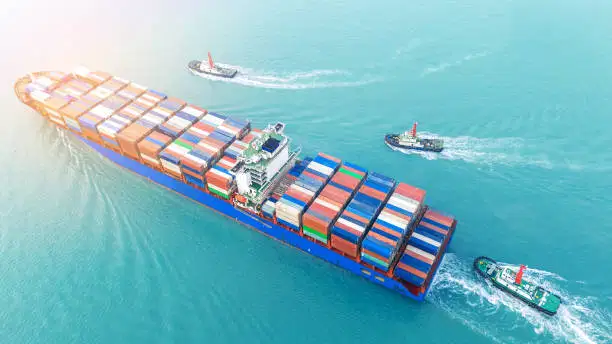
El Memorando de Entendimiento (MoU) de Ormuz del 19 de junio de 2026 brindó a los mercados navieros mundiales algo que habían estado perdiendo durante meses: optimismo.
El acuerdo redujo las preocupaciones inmediatas sobre una mayor escalada en Oriente Medio y creó un marco para restablecer la estabilidad en uno de los corredores marítimos más importantes del mundo.
Sin embargo, los mercados de carga cuentan una historia diferente.
A pesar del anuncio del alto el fuego, las tarifas del transporte de contenedores se mantienen cerca de los niveles de la era de la crisis. Los recargos por flete siguen acumulándose, los costos de operación de los buques siguen siendo elevados y la demanda en temporada alta comienza
a acelerarse.Para los importadores, exportadores y comerciantes de productos químicos, la cuestión fundamental ya no es si los tipos han alcanzado su punto máximo.
La verdadera pregunta es:
¿cuánto tiempo tardarán las tasas en normalizarse?
Los mercados de carga siguen profundamente perturbados
Si bien las tensiones geopolíticas han disminuido, el sistema de transporte marítimo dista mucho de ser normal
.Las condiciones actuales del mercado muestran
que lostipos de cambio al contado entre Shanghái y Los Ángeles se mantienen considerablemente
por encima de los niveles de febrero. Los tipos de interés entre China y Jebel Ali se mantienen elevados en más del 270%.
Los tipos de interés entre China y la costa oeste de Estados Unidos siguen cotizando significativamente por encima de los índices de referencia anteriores a la crisis.
La capacidad de los buques sigue desplazada.
Los costos de combustible siguen siendo elevados.
El resultado es un mercado de carga que sigue funcionando en condiciones de emergencia.
Un alto el fuego puede reducir la sensación de riesgo de la noche a la mañana.
La reconstrucción de las redes logísticas lleva mucho más tiempo.
El SCFI cuenta la historia
Uno de los indicadores más seguidos en el transporte marítimo mundial es el índice de carga contenerizada de Shanghai (
SCFI).El índice alcanzó recientemente aproximadamente 2.572 puntos, aproximadamente el doble de su nivel registrado a finales de febrero.
Esto es importante porque el SCFI capta las tendencias de los precios de los fletes en las principales rutas comerciales mundiales.
Losniveles elevados de SCFI indican que:
Lacapacidad sigue siendo limitada
. La demanda sigue siendo fuerte.
Los recargos siguen implícitos.
La normalización del mercado sigue siendo incompleta.
Históricamente, los mercados de carga rara vez se corrigen rápidamente después de interrupciones importantes en la cadena de suministro.
Las líneas navieras siguen absorbiendo enormes costos
El impacto financiero en los transportistas sigue siendo sustancial.
Las principales compañías navieras siguen enfrentándose a gastos operativos extraordinarios.
Lasprincipales presiones de costos incluyen:
Rutas de navegación más largas.
Mayor consumo de combustible para búnker.
Gastos relacionados con la seguridad.
Primas de seguro.
Costos de reposicionamiento de equipos.
Las estimaciones del sector indican que algunas compañías aéreas mundiales siguen absorbiendo cientos de millones de dólares en gastos operativos mensuales adicionales.
Estos costos repercuten inevitablemente en los clientes a través de los recargos de flete y los ajustes de tarifas.
Por qué los recargos no están desapareciendo Sin embargo
,muchos importadores esperaban que los recargos disminuyeran inmediatamente después del anuncio del alto
el fuego.Eso no ha ocurrido.
Hay varios niveles de costes que permanecen activos:
losrecargos de emergencia por búnker
. Recargos por riesgo de guerra.
Aumentan los fletes de emergencia.
Recargos de temporada alta.
Cargos por desequilibrio de equipo.
En muchos casos, estos recargos son acumulativos y no se excluyen mutuamente.
Esto significa que las facturas de flete siguen siendo sustancialmente más altas que los niveles anteriores a la crisis, incluso cuando las tarifas base de flete se estabilizan.
Elrestablecimiento del combustible del 1 de julio podría retrasar el alivio
Otro factor que complica las perspectivas es el próximo ciclo de restablecimiento del combustible para búnkeres
.Los costos de combustible siguen siendo uno de los mayores gastos para los transportistas de contenedores.
A medida que entren en vigor los nuevos mecanismos de precios del combustible, las compañías navieras pueden continuar ajustando las tarifas para recuperar los costos operativos más altos.
Esto crea una situación en la que:
los riesgos geopolíticos pueden disminuir
. Las tarifas de flete pueden seguir siendo elevadas.
Los recargos pueden persistir.
Es probable que la desconexión entre la mejora de los titulares y los costos de flete persistentemente altos frustre a muchos importadores.
Lademanda de temporada alta llega en el peor momento posible
Normalmente, los mercados de carga experimentan una mayor demanda durante la segunda mitad del año.
En 2026, los efectos de la temporada alta están llegando mientras los sistemas logísticos aún se están recuperando de la interrupción provocada por Ormuz.
Muchos importadores han acelerado sus decisiones de compra para evitar:
futuros
riesgos arancelarios. Posibles interrupciones del suministro.
Aumentan aún más los fletes.
Escasez de inventario.
Este aumento de la demanda está ayudando a mantener una alta utilización de los buques.
Incluso si las condiciones de suministro mejoran, la fuerte demanda puede impedir una rápida corrección de los tipos.
Por qué el cuarto trimestre es la primera ventana realista para obtener una ayuda significativa
Varios factores sugieren que la normalización del transporte llevará tiempo
.Entre las principales limitaciones figuran las siguientes:
Elreposicionamiento de la capacidad
Los transportistas deben restablecer los patrones normales de despliegue de las embarcaciones
.Los contenedores
para reequilibrar el equipo
siguen distribuidos de manera desigual en las rutas comerciales mundiales.Ajustes del mercado de seguros
Las primas de riesgo suelen disminuir de forma gradual y no
inmediata.Renegociaciones
decontratos Los contratos de flete a largo plazo requieren tiempo para adaptarse a las nuevas
condiciones del mercado.En conjunto, estos factores sugieren que sigue siendo poco probable que se produzcan reducciones significativas de las tarifas antes del cuarto trimestre de 2026.
Qué deben esperar los importadores de productos químicos
Loscompradores de productos químicos se enfrentan a desafíos adicionales porque muchos productos se transportan en sistemas logísticos especializados
.Estos incluyen:
tanques ISO
. Contenedores de carga peligrosa.
Buques graneleros especializados.
Buques cisterna para productos químicos.
Como resultado, la inflación de los fletes suele tener un mayor impacto en las cadenas de suministro de productos químicos que en los bienes de consumo en general.
Los equipos de compras deben seguir presupuestando para:
Los elevados costos de flete
. Plazos de entrega prolongados.
Mayores costos de mantenimiento de inventario.
Volatilidad logística continua.
Estrategia de adquisiciones para el segundo semestre de 2026
Los importadores más exitosos se centran en la resiliencia en lugar de intentar establecer los mercados de carga en el momento perfecto
.Las medidas recomendadas incluyen:
Bloquear la capacidad de forma temprana
y asegurar las asignaciones de envío antes de que se intensifique la presión de la temporada alta
.Amplíe los horizontes de pronóstico
Ofrezca a los proveedores y socios logísticos una mayor visibilidad de la planificación
.Revise las cláusulas de flete
Comprenda la exposición a los mecanismos de recargo
.Mantenga los márgenes de inventario
Evite depender de las entregas justo a tiempo durante un entorno de mercado volátil
.Diversifique las rutas logísticas
Reduzca la dependencia de corredores comerciales únicos siempre
que sea posible.Conclusión El
marco de alto el fuego establecido en Ormuz el 19 de junio supuso un importante avance geopolítico, pero no reparó instantáneamente el mercado mundial de carga. El transporte de contenedores sigue agobiado por los elevados costos del combustible, el desplazamiento de la capacidad de los buques, los recargos persistentes
y el aumento de la demanda en temporada alta.El SCFI se mantiene muy por encima de las normas históricas, los transportistas siguen enfrentándose a gastos operativos excepcionales y los importadores están acelerando los pedidos para gestionar la incertidumbre futura. En conjunto, estos factores sugieren que es poco probable que se logre una reducción significativa del flete antes del cuarto trimestre de 2026
.Para los comerciantes, importadores y profesionales de compras de productos químicos, la conclusión clave es clara: la crisis del transporte de mercancías está entrando en una fase de recuperación, pero la recuperación no debe confundirse con la normalización. Los elevados costos logísticos seguirán siendo una realidad durante el resto del segundo semestre de 2026
.¿Busca información sobre transporte, información sobre la logística química y estrategias de adquisición? Explore hoy mismo los análisis de mercado y las oportunidades de cadena de suministro más recientes en nuestra plataforma.
Isomalt (E953) CAS: 64519-82-0