
Información relacionada
El refrigerante R22 supera los 2.000 yuanes por tonelada: comprender la crisis de precios de julio de 2026
Los precios del refrigerante R22 aumentaron más de 2.000 yuanes por tonelada en una sola semana durante julio de 2026, lo que llamó la atención en el mercado químico de China. Los equipos de compras deben entender lo que estos movimientos rápidos pueden indicar para el suministro de refrigerantes, la demanda industrial y las estrategias de compra.
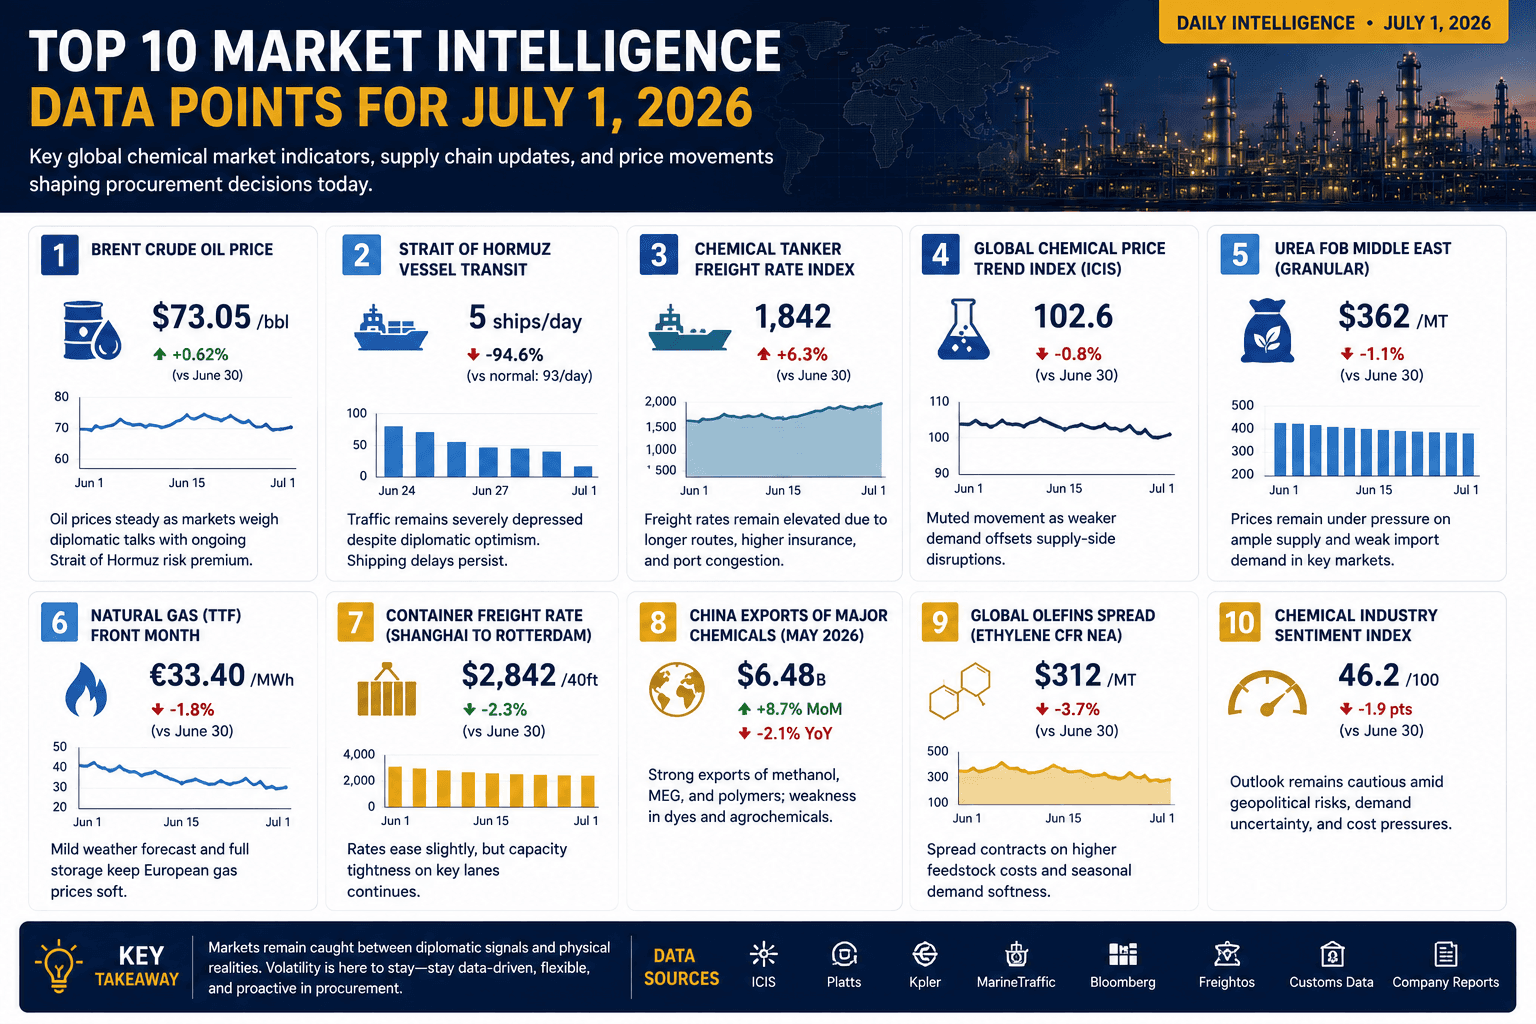
Los 10 principales puntos de datos de inteligencia de mercado del 1 de julio de 2026
El 1 de julio comienza el segundo semestre de 2026 con señales de mercado contradictorias para los profesionales de la adquisición de productos químicos. Si bien los precios del petróleo se mantienen estables y la diplomacia mejora, las interrupciones del transporte marítimo, los riesgos de los seguros, las nuevas regulaciones y los cuellos de botella en la cadena de suministro siguen configurando uno de los entornos operativos más complejos a los que se ha enfrentado la industria química durante todo el año.
El sorbitol y la brecha estacional tailandesa: estrategia de abastecimiento para el segundo semestre de 2026
La producción de sorbitol a base de tapioca de Tailandia se mantiene en su brecha de cosecha estacional (junio-septiembre de 2026)
Contratos con ácido cítrico para el segundo semestre de 2026: por qué julio crea una oportunidad de adquisición estratégica
Las condiciones de transporte están cambiando rápidamente para los compradores mundiales de ácido cítrico a medida que las rutas de envío se recuperan y los costos logísticos comienzan a disminuir. Los equipos de compras que negocian los contratos del segundo semestre de 2026 tienen pocas oportunidades de garantizar mejores precios de entrega antes de que los ajustes de flete se extiendan por todo el mercado.
Resumen de Fertilizer Intelligence de junio de 2026: volatilidad del primer semestre, perspectivas del segundo semestre
El informe de inteligencia sobre fertilizantes de junio de 2026 cubre el volátil primer semestre, examina la recuperación del suministro del Golfo y proyecta las perspectivas para la urea y el DAP para el segundo semestre. En él se destacan los principales factores que impulsan los precios, las tendencias del inventario y los impactos políticos que configuran el mercado de 2026.
Recuperación del mercado de estireno y ABS en el tercer trimestre de 2026: el suministro regresa, pero persisten los riesgos de adquisición
Los mercados de estireno y ABS están entrando en una fase de recuperación a medida que mejora la disponibilidad de materias primas y aumenta gradualmente la producción mundial. Los equipos de compras deben entender cómo la oferta, el comercio regional y la incertidumbre geopolítica influirán en las decisiones de compra hasta la segunda mitad de 2026.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.