1. El memorando de entendimiento de Ormuz: un giro estratégico
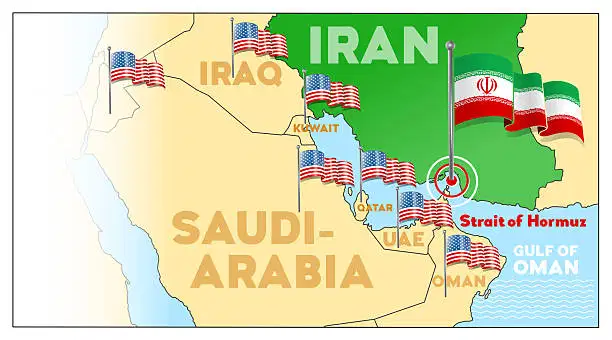
El memorando de entendimiento (MOU) de Ormuz de junio de 2026 entre el Departamento de Energía de los Estados Unidos y los productores del Golfo supuso un cambio fundamental en la industria petroquímica de América del Norte. Al establecer un marco para compartir la capacidad de oleoductos y la transferencia de tecnología, el MOU pretendía reducir la dependencia de la refinación nacional y crear una cadena de suministro más resiliente. Entre las principales implicaciones figuran el aumento de los volúmenes de exportación de etileno y propileno, un diferencial de precios más ajustado entre los mercados de EE. UU. y del Golfo, y un aumento de la innovación en las fases posteriores a medida que las empresas estadounidenses accedan a
las tecnologías de materias primas basadas en el Golfo.Los analistas del sector predicen que el memorando de entendimiento acelerará el despliegue de proyectos de hidrógeno verde en la región del Golfo, creando un nuevo corredor de materias primas para la industria petroquímica estadounidense. Se espera que la sinergia resultante reduzca el costo de los productos químicos básicos y aumente la competitividad de los productos químicos finos de América del Norte
.2. Huracán Arthur: capeando la tormenta química
El huracán Arthur arrasó la costa del Golfo a finales de junio e infligió importantes daños a las refinerías y plantas petroquímicas costeras. El impacto de la tormenta en el mercado químico estadounidense fue doble: una crisis de suministro a corto plazo y un cambio a largo plazo
en las estrategias de gestión de riesgos.Inmediatamente después, las existencias de propileno y etileno cayeron un 15%, lo que provocó un repunte de los precios del 10% en la primera semana después del huracán. Las interrupciones de la cadena de suministro obligaron a los principales productores de productos químicos a activar planes de contingencia, incluido el uso de fuentes alternativas de materias primas estadounidenses
y el transporte urgente desde Asia.A largo plazo, el huracán puso de relieve la vulnerabilidad de la infraestructura costera. Las empresas están invirtiendo ahora en la producción de materias primas impulsadas por energía eólica marina y en la diversificación de las instalaciones de almacenamiento para mitigar futuros fenómenos meteorológicos. El evento también motivó una revisión regulatoria de las normas de diseño resistentes a los huracanes para las plantas petroquímicas
.3. La fusión entre Olin y Huntsman: una nueva era
para la petroquímica de América del NorteLa fusión anunciada entre Olin Corporation y Huntsman Corporation finalizó a principios de junio y creó el mayor conglomerado de productos químicos especializados de Norteamérica. Esta unión está destinada a reconfigurar la dinámica del mercado
en varios sectores clave. Lasprincipales sinergias incluyen:
unacartera de productos combinada que abarca resinas epoxídicas, polímeros especiales y recubrimientos avanzados
. Ampliación de la presencia geográfica, especialmente en el Medio Oeste y el Sur de los Estados Unidos.
Una cartera de I+D compartida centrada en la química sostenible, que acelera el desarrollo de plásticos de base biológica.
Los analistas de mercado prevén un aumento del 12% en el EBITDA combinado durante los dos primeros años, impulsado por la rentabilidad y las oportunidades de venta cruzada. Sin embargo, la fusión también plantea problemas antimonopolio en el mercado de polímeros de alto rendimiento, lo que ha llevado a la
FTC a analizarla más detenidamente.4. Cierre de la planta de estirolución de INEOS: una sorpresa para el suministro de estireno
INEOS anunció el cierre repentino de su planta de estirolución en Ohio a mediados de junio, alegando una combinación de debilidad del mercado y un cambio estratégico hacia las materias primas renovables. La decisión dejó un vacío en la cadena de suministro de estireno de América
del Norte.Entre las consecuencias figuran:
unaumento a corto plazo del precio del estireno del 8% en el mercado estadounidense.
La reasignación de la capacidad de producción a las plantas europeas de INEOS, lo que conlleva un aumento de los costes de transporte.
Incentivar a los proveedores alternativos, en particular a un nuevo productor canadiense de estireno, para hacerse con la cuota de mercado desplazada.
Los actores del sector están ahora acelerando sus propias estrategias de diversificación, invirtiendo en estireno derivado del bioetanol y explorando sinergias con la recién creada entidad Olin‑Huntsman.
5. Perspectivas del mercado: resiliencia y transformación
Estos cuatro acontecimientos, en conjunto, indican un período de intensa transformación en el mercado químico estadounidense. Si bien el memorando de entendimiento de Ormuz y la fusión entre Olin y Huntsman fomentan la colaboración estratégica y la escala operativa, el huracán Arthur y el cierre de INEOS ponen de relieve la fragilidad de las cadenas de suministro y la urgencia de crear resiliencia
. En elfuturo, esperamos ver: un
mayor énfasis
- cadena de suministro y en los centros de producción regionales.
Mayor inversión en tecnologías de materias primas renovables.
Control regulatorio continuo en torno a las fusiones y el cumplimiento ambiental.
Para las partes interesadas, la conclusión clave es clara: adaptarse rápidamente, invertir en resiliencia y alinearse con las tendencias emergentes de sostenibilidad para prosperar en el cambiante panorama petroquímico de América del Norte.